Dígame qué quiere proteger
Dental, visión, accidentes, hospitalización o enfermedades críticas: empezamos por la necesidad real, no por una lista de productos.
SEGUROS SUPLEMENTARIOS · ORIENTACIÓN INDEPENDIENTE
Dental, visión, accidentes, hospitalización y enfermedades críticas pueden ayudar de maneras distintas. Aquí puede entender qué hace cada producto antes de solicitarlo.
Dental, visión, accidentes, hospitalización o enfermedades críticas: empezamos por la necesidad real, no por una lista de productos.
Límites, deducibles, períodos de espera, redes, beneficios fijos y exclusiones importan más que un titular llamativo.
Vea qué producto complementa su cobertura actual y qué no debe confundirse con un seguro médico mayor.
COBERTURAS
No se deben comparar como si fueran el mismo producto. Cada una responde a un riesgo específico y tiene su propio contrato.
Puede ayudar con servicios preventivos, básicos y mayores según el plan. Revise red, máximo anual, deducible, porcentajes y períodos de espera.
Leer explicación →Puede incluir exámenes, lentes, monturas o lentes de contacto de acuerdo con los límites y frecuencias del plan.
Leer explicación →Normalmente paga beneficios definidos por lesiones o servicios cubiertos debido a un accidente, sujeto a la póliza.
Leer explicación →Puede pagar cantidades fijas por hospitalización u otros eventos cubiertos. No sustituye un seguro médico integral.
Leer explicación →Puede pagar un beneficio si ocurre una condición específicamente cubierta y se cumplen las definiciones de la póliza.
Leer explicación →A veces una sola póliza no responde a todas las necesidades. Compare qué riesgo cubre cada producto y evite duplicaciones innecesarias.
Leer explicación →EN DETALLE
Cada enlace del mega menú baja a su explicación. Esta información es educativa y no sustituye los documentos contractuales de una póliza específica.
No mire solamente si dice “dental”. Compare servicios preventivos, básicos y mayores; red de proveedores; deducible; porcentajes de beneficio; máximo anual; límites por servicio y posibles períodos de espera. Algunos planes pagan más dentro de la red o utilizan una tabla de cargos.
Las cantidades y categorías dependen de la póliza específica.Revise si cubre examen de la vista, monturas, lentes, lentes de contacto y con qué frecuencia. Compruebe la red de ópticas y proveedores, asignaciones, copagos y límites. Un plan de visión de rutina no equivale necesariamente a cobertura médica para enfermedades del ojo.
Los beneficios de rutina y la atención médica ocular pueden pertenecer a coberturas distintas.Las pólizas de accidentes suelen pagar cantidades definidas por eventos cubiertos, como ciertos tratamientos, fracturas, ambulancia, sala de emergencia o seguimiento, según el contrato. El pago puede hacerse independientemente de lo que facture el proveedor, pero sólo por eventos y condiciones cubiertos.
No es un sustituto de cobertura médica mayor y puede contener exclusiones y límites.Una póliza de indemnización hospitalaria puede pagar un monto por ingreso, por día de hospitalización, cuidados intensivos u otros beneficios definidos. Está diseñada para complementar, no reemplazar, una póliza médica integral.
El hecho de estar hospitalizado no garantiza que todo evento o día genere un beneficio; manda el contrato.Estas pólizas pueden pagar una suma cuando se diagnostica una enfermedad o condición incluida y se cumplen los criterios de la póliza. Es importante leer definiciones, fechas efectivas, recurrencias, reducciones por edad, exclusiones y requisitos de diagnóstico.
No todas las enfermedades, etapas o diagnósticos están cubiertos.La meta no es acumular pólizas. Es identificar gastos que podrían desestabilizar su presupuesto y ver si una cobertura suplementaria ofrece una relación razonable entre prima, beneficio potencial y exclusiones. Mantenga claro cuál póliza paga qué.
La conveniencia depende de su presupuesto, cobertura principal y tolerancia al riesgo.
DENTAL
En dental conviene revisar categorías de servicios, red, porcentajes, deducible, máximo anual, frecuencia y espera. Un número atractivo en una tarjeta publicitaria no explica por sí solo cuánto pagará el plan por el procedimiento que usted necesita.
Ver qué revisar en dental →VISIÓN
Los planes de visión pueden enfocarse en servicios rutinarios. Si existe una enfermedad o lesión del ojo, la cobertura médica puede ser la que corresponda. Por eso es importante entender el alcance de cada producto.
Ver qué revisar en visión →
ANTES DE SOLICITAR
Estos son los puntos que más cambian la utilidad real de la cobertura.
En dental y visión, el proveedor de su preferencia puede afectar el costo o la cantidad cubierta. Verifique la red del plan exacto, no solamente el nombre de la compañía.
Algunos productos pueden exigir que transcurra cierto tiempo antes de que determinados beneficios estén disponibles. No asuma que toda cobertura comienza para todos los servicios el primer día.
Puede haber máximos anuales, cantidades por evento, frecuencia de servicios o límites de por vida. Revise los números que realmente aplican a la póliza que está considerando.
Una palabra común puede tener una definición contractual específica. Accidentes, hospitalizaciones o enfermedades críticas pueden requerir criterios concretos para generar un beneficio.
Muchas pólizas suplementarias pagan beneficios propios y no reemplazan la cobertura médica principal. Antes de comprar, entienda si el pago va al asegurado, al proveedor o depende de gastos elegibles.
Revise si las primas pueden cambiar, si hay edades de reducción o terminación, y qué condiciones de renovación aparecen en la póliza o certificado.
HOSPITALIZACIÓN Y ACCIDENTES
En productos de indemnización, la póliza puede establecer una cantidad por un evento cubierto, por día o por servicio. El costo real de la atención y el beneficio pagado son conceptos distintos.
REVISIÓN PERSONAL
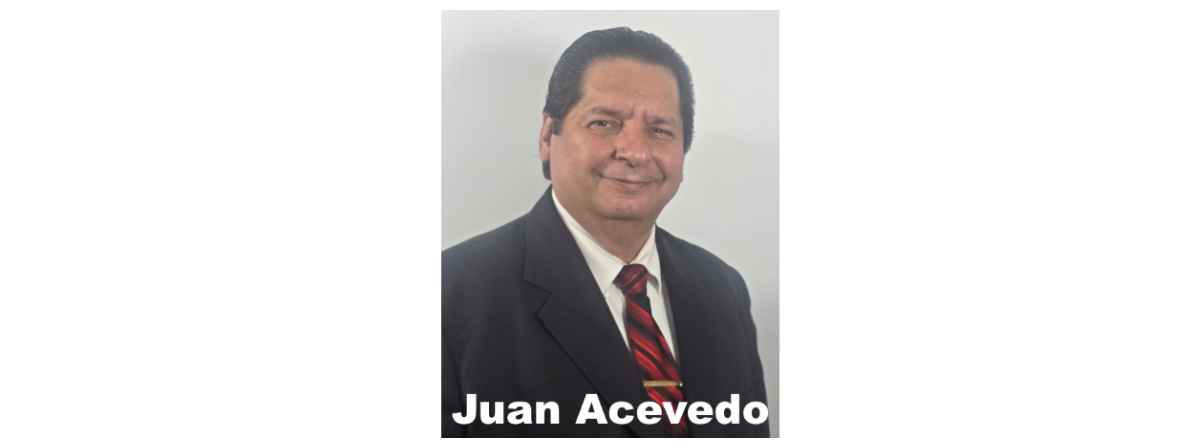
Juan puede ayudarle a revisar opciones disponibles y a separar lo que cada póliza cubre de lo que no cubre.
PREGUNTAS
El mega menú abre directamente la respuesta correspondiente.
Generalmente no. Dental, visión, accidentes, indemnización hospitalaria y enfermedades críticas son coberturas específicas o suplementarias. Debe revisar cada póliza y no asumir que ofrece la protección de un plan médico integral.
No necesariamente. Los planes pueden clasificar servicios, aplicar deducibles, porcentajes, máximos anuales, límites por frecuencia, red y períodos de espera. Un procedimiento concreto debe verificarse en la póliza o resumen de beneficios.
La cobertura de visión rutinaria suele enfocarse en exámenes y materiales ópticos. La atención por una enfermedad o lesión ocular puede corresponder a cobertura médica. Revise cómo define cada plan sus beneficios.
No. Debe existir un evento cubierto y cumplirse las condiciones de la póliza. Puede haber exclusiones, límites, ventanas de tiempo para recibir atención y cantidades específicas por servicio.
No necesariamente. Una póliza de indemnización normalmente paga cantidades definidas por beneficios cubiertos. No promete pagar el saldo completo de una factura hospitalaria.
Pueden existir, dependiendo del producto, la póliza, la jurisdicción y la emisión. Nunca debe asumirse cobertura sin revisar las disposiciones contractuales aplicables.
Depende del producto. Algunos beneficios pueden estar disponibles desde la fecha efectiva y otros pueden tener períodos de espera o condiciones específicas.
No. Solicitar información o una cotización no constituye una inscripción ni una obligación de compra. La cobertura comienza únicamente después del proceso aplicable y de la fecha efectiva establecida por la aseguradora.
INFORMACIÓN IMPORTANTE
Estos puntos existen para evitar que una cobertura suplementaria se entienda como algo que no es.
Los productos suplementarios mostrados aquí no deben presentarse ni entenderse automáticamente como sustitutos de un seguro médico integral. Cada póliza tiene un propósito limitado y específico.
Esta página resume conceptos generales. En caso de diferencia, gobiernan la póliza, certificado, solicitud aprobada, anexos, exclusiones y documentos contractuales emitidos por la aseguradora.
La disponibilidad depende del estado, edad, aseguradora, producto, elegibilidad y reglas de emisión. Primas, beneficios, redes, máximos y condiciones pueden cambiar.
Algunos productos pueden excluir determinados eventos o condiciones y pueden aplicar períodos de espera, limitaciones por preexistencias u otras restricciones permitidas.
En productos de indemnización o beneficios definidos, el pago establecido por la póliza puede ser mayor o menor que el gasto médico real del asegurado.
Una solicitud de cobertura no garantiza emisión. Algunas pólizas pueden requerir preguntas de salud, suscripción, elegibilidad u otros requisitos.
La información es educativa sobre seguros. Para decisiones médicas consulte a un profesional de salud; para asuntos legales o fiscales, al profesional correspondiente.
No cancele una póliza existente hasta confirmar por escrito la emisión y fecha efectiva de la nueva cobertura que pretende utilizar.
CUANDO ESTÉ LISTO
No se trata de comprar todas. Se trata de entender qué riesgo quiere cubrir y qué promete realmente cada póliza.

Contáctanos hoy y recibe asesoría personalizada de tu agente de seguro en Miami, Florida.